क्रिप्टो की भाषा में एकरूपता ज़रूरी, टैक्सोनॉमी तय करने की वैश्विक जरूरत

नई दिल्ली : क्रिप्टो दुनिया तेजी से आगे बढ़ रही है, लेकिन इस क्षेत्र में सबसे बड़ी खामी यह है कि दुनिया भर में आज तक कोई मानकीकृत और साझा वर्गीकरण प्रणाली तय नहीं हो पाई है। नतीजा ये है कि सरकारें, नियामक एजेंसियां और निवेशक अलग-अलग टोकनों को अलग नज़रिए से देखते हैं और एक-दूसरे से संवाद तो होता है, लेकिन समझ नहीं बनती। इससे नियमों में अस्पष्टता है, निवेशकों को भ्रम होता है और देश दर देश अलग-अलग नियमों के चलते ‘नियामकीय खेल’ का जोखिम बढ़ रहा है।
दरअसल, क्रिप्टो परिसंपत्तियों की विविधता ही इसकी ताकत भी है और चुनौती भी। बिटकॉइन जैसे टोकन स्टोर ऑफ वैल्यू होते हैं, स्टेबलकॉइन लेन-देन में काम आते हैं, DAO टोकन किसी प्लेटफॉर्म पर वोटिंग या गवर्नेंस अधिकार देते हैं और कुछ टोकन रियल एस्टेट या बॉन्ड जैसे असली संपत्तियों का डिजिटाइज्ड रूप पेश करते हैं। पर इनका इस्तेमाल, उद्देश्य और स्वरूप इतना अलग है कि कोई एक परिभाषा इन सब पर फिट नहीं बैठती। ऐसे में नियामक एजेंसियों के सामने यह समस्या खड़ी होती है कि इन्हें पुराने कानूनों के मुताबिक परखें या नए ढांचे बनाएं।
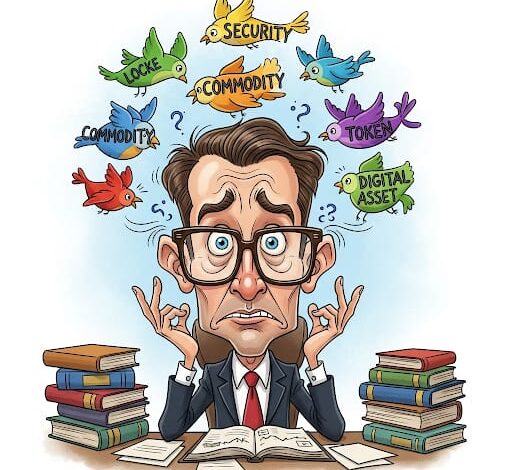
यूरोपीय संघ ने इस दिशा में कुछ पहल की है। Markets in Crypto-Assets (MiCA) जैसे नियमों के ज़रिए उन्होंने टोकनों को एसेट-रेफरेंस्ड, ई-मनी और यूटिलिटी टोकन जैसी श्रेणियों में बांटने की कोशिश की है। लेकिन अमेरिका में अभी भी SEC और CFTC जैसे दो प्रमुख नियामकों के बीच ये बहस चल रही है कि कौन-सा टोकन सिक्योरिटी माना जाए और कौन-सा कमोडिटी। इस भ्रम के कारण अदालतों को फैसला करना पड़ रहा है कि कौन-सी डिजिटल परिसंपत्ति किस कानून के दायरे में आती है। Ripple बनाम SEC केस में अदालत ने माना कि XRP टोकन हर परिस्थिति में सिक्योरिटी नहीं है, इसका मूल्यांकन उस संदर्भ में किया जाना चाहिए, जिसमें टोकन बेचा गया है।
इस मुद्दे की गंभीरता को अब वैश्विक संस्थाएं भी समझ रही हैं। Financial Stability Board (FSB) और IOSCO जैसी संस्थाओं ने टैक्सोनॉमी तैयार करने पर सुझाव मांगे हैं जो किसी टोकन के कार्य और उसमें निहित अधिकारों के आधार पर हों। FATF इस पर गौर कर रहा है कि कौन-से डिजिटल सेवा प्रदाता वर्चुअल एसेट सर्विस प्रोवाइडर (VASP) की परिभाषा में आते हैं। लेकिन यह वर्गीकरण हर देश में अलग है, जिससे पारदर्शिता की बजाय और अधिक भ्रम पैदा होता है। विश्व बैंक और IMF ने भी खासकर विकासशील देशों के लिए साझा मानकों की ज़रूरत पर ज़ोर दिया है, ताकि सीमा-पार वित्तीय सिस्टम मजबूत हो सके।
इसका हल एक रूप-आधारित टैक्सोनॉमी (जैसे सिर्फ नाम देखकर टोकन की पहचान करना) नहीं, बल्कि कार्य और जोखिम-आधारित टैक्सोनॉमी में है। नियामकों को यह देखने की ज़रूरत है कि कोई टोकन करता क्या है—क्या वह भुगतान का माध्यम है? क्या वह किसी उद्यम में निवेश को दर्शाता है? या वह किसी प्लेटफॉर्म पर वोटिंग राइट देता है? यानी सवाल यह नहीं होना चाहिए कि “टोकन को क्या कहा जाता है”, बल्कि यह कि “वह काम क्या करता है”। इसी सोच से हम अलग-अलग देशों की कानूनी व्यवस्थाओं को एक सामान्य फ्रेमवर्क में ला सकते हैं—जैसे IFRS ने वैश्विक लेखांकन पद्धतियों को एक मंच पर लाने में मदद की।
इतिहास में भी इसका उदाहरण मौजूद है। बासेल समझौते से पहले, हर देश के बैंक अलग-अलग तरीके से जोखिम और पूंजी का आकलन करते थे। बाद में जब कई देशों के नियामक साथ आए और साझा नियम बने, तब जाकर वैश्विक बैंकिंग स्थिर हुई। आज क्रिप्टो ठीक वैसे ही एक मोड़ पर खड़ा है। यदि सभी देश मिलकर एक साझा टैक्सोनॉमी नहीं अपनाते, तो एक ही टोकन जर्मनी में सिक्योरिटी, अमेरिका में कमोडिटी और किसी तीसरे देश में जुए की वस्तु बन जाएगा।
आगे बढ़ने का रास्ता यह हो सकता है कि G20 के तहत काम करने वाला FSB जैसी कोई संस्था एक वैश्विक टैक्सोनॉमी फ्रेमवर्क प्रस्तावित करे। यह ढांचा पेमेंट टोकन, ई-मनी टोकन, एसेट-रेफरेंस्ड टोकन, यूटिलिटी टोकन, गवर्नेंस टोकन और इन्वेस्टमेंट टोकन जैसे मुख्य वर्गों में बंटा हो, और प्रत्येक के अंदर उपयोग और अधिकार के अनुसार उप-श्रेणियां तय की जाएं।
अब यह बहस नहीं रही कि यह ज़रूरी है या नहीं—क्रिप्टो एसेट्स के लिए एक साझा, वैश्विक टैक्सोनॉमी बनाना अब अनिवार्य हो गया है। अगर दुनिया को प्रोग्रामेबल, समावेशी और पारदर्शी वित्तीय भविष्य की ओर बढ़ना है, तो सबसे पहले ज़रूरी है कि हम एक ही भाषा बोलें।